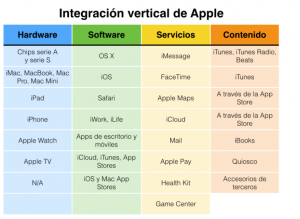
La integración vertical es una estrategia de crecimiento en la que una empresa incorpora a su organización actividades que antes realizaban proveedores o distribuidores. Puede integrar hacia atrás para controlar suministros o producción, o hacia adelante para acercarse a la distribución y al cliente final. La decisión debe justificarse por calidad, coordinación, costes totales y capacidad financiera; integrar más procesos no garantiza ganar más dinero.
Qué significa integrarse verticalmente y qué tipos existen
La clave no es simplemente colaborar con más empresas, sino asumir internamente una etapa adicional de la cadena de valor. La integración puede hacerse creando una unidad propia o adquiriendo una operación existente. Un acuerdo estable con un proveedor puede reducir riesgos sin constituir una integración vertical en sentido estricto.
- Integración hacia atrás: una marca de alimentación que comienza a fabricar sus envases, producir ingredientes o gestionar su propia planta, en lugar de comprarlos a terceros.
- Integración hacia adelante: un fabricante que abre tiendas propias, crea un canal de venta directa o incorpora una función de distribución que antes dependía de intermediarios.
- Integración parcial: controlar únicamente una etapa crítica y mantener otras externalizadas. A menudo es una opción menos arriesgada para una startup.
Para identificar dónde se encuentra cada etapa, consulta la TIP sobre cadena de valor. Esta página se centra en decidir si conviene integrar, no en repetir el análisis de todas las actividades de una empresa.
Cuándo puede tener sentido la integración vertical
- Calidad o trazabilidad insuficientes: no puedes garantizar un requisito crítico mediante proveedores existentes y dispones de competencias para hacerlo mejor.
- Dependencia elevada: una parte esencial del negocio depende de un proveedor o canal de distribución con escasas alternativas.
- Coordinación costosa: retrasos, devoluciones o cambios de diseño generan costes de transacción importantes y medibles.
- Demanda suficientemente previsible: hay volumen y utilización probable para justificar inversión, personal y costes fijos adicionales.
- Acceso directo al cliente: controlar un canal mejora la información comercial, el servicio o la experiencia, siempre que el coste de captación siga siendo sostenible.
No conviene integrarse por imitación. Lo que funciona en una empresa madura puede destruir la liquidez de otra que aún valida su propuesta de valor.
Cómo decidir entre integrar, subcontratar o llegar a acuerdos
| Alternativa | Qué obtienes | Riesgo principal | Cuándo explorarla |
|---|---|---|---|
| Integración propia | Mayor control operativo y aprendizaje interno | Inversión, costes fijos y menor flexibilidad | Demanda comprobada y capacidad de gestión |
| Externalización | Acceso rápido a especialización sin toda la inversión inicial | Dependencia, calidad o pérdida de conocimiento | Demanda incierta o actividad no diferencial |
| Acuerdo o alianza | Coordinación y acceso comprometido sin propiedad total | Incentivos desalineados o contrato frágil | Necesidad de control parcial o colaboración estable |
Si quieres desarrollar el análisis de proveedores externos, consulta outsourcing: subcontratación inteligente. Subcontratar una actividad no equivale a integrarla.
Qué costes y riesgos debes calcular antes de integrar
Compara el coste total de las alternativas, no solo el precio del proveedor con el coste variable interno. Incluye inversión inicial, contratación, formación, supervisión, mantenimiento, capacidad ociosa, financiación, seguros, cumplimiento normativo, impuestos aplicables, logística, incidencias y capital circulante.
- Riesgo de tesorería: la nueva unidad necesita pagar antes de que las ventas generen cobros.
- Riesgo operativo: una fábrica, un canal comercial o una logística propios requieren experiencia que tal vez no poseas.
- Riesgo de capacidad: si el volumen cae, soportarás costes fijos de equipos y personas infrautilizados.
- Riesgo comercial: vender directamente puede deteriorar la relación con distribuidores actuales.
- Riesgo de cumplimiento: operar otra fase puede introducir permisos, responsabilidades laborales o exigencias de seguridad adicionales.
Si piensas que compartir instalaciones producirá economías de alcance, identifícalas y cuantifícalas: son posibles sinergias, no una garantía automática. Consulta con especialistas los requisitos específicos de tu sector.
Ejemplo numérico ficticio: ¿fabricar o seguir comprando?
Caso ficticio para practicar los cálculos: una marca encarga a terceros 800 unidades mensuales a 12 € por unidad. Estudia producirlas internamente con un coste variable de 7 € por unidad, pero tendría 3.000 € mensuales de costes fijos adicionales y necesitaría invertir 12.000 € al comienzo.
- Seguir comprando: 800 × 12 € = 9.600 € al mes.
- Producir dentro: 800 × 7 € + 3.000 € = 8.600 € mensuales, antes de otros costes y financiación.
- Umbral operativo: 3.000 € ÷ (12 € − 7 €) = 600 unidades mensuales. Por debajo de esa cantidad, esta producción propia sería más cara.
- Supuesto de recuperación: el ahorro operativo aparente sería 1.000 € al mes, por lo que recuperar 12.000 € llevaría 12 meses solo si los supuestos se mantienen y no hay otros desembolsos.
La decisión real podría ser distinta al incluir devoluciones, impuestos, calidad, mantenimiento, necesidad de circulante, costes comerciales y variaciones de volumen. Antes de invertir, simula al menos un escenario de ventas inferiores al previsto y verifica que la empresa pueda soportarlo.
Reto práctico: compara tres opciones en 25 minutos
- Primeros 5 minutos: dibuja las etapas principales desde el proveedor hasta el cliente y marca una dependencia crítica.
- Minutos 5–10: identifica las tres opciones: mantener proveedor, negociar un acuerdo más exigente o asumir la actividad.
- Minutos 10–20: anota inversión, coste fijo, coste variable, calidad, capacidad, plazo, necesidad de caja y principal riesgo de cada opción.
- Últimos 5 minutos: elige una prueba reversible para conseguir el dato que falta, asigna responsable y fecha.
Entregable: una tabla comparativa de tres alternativas y una decisión provisional justificada. Criterio de éxito: puedes explicar qué cambiaría tu elección si la demanda fuera un 30 % inferior a la prevista. Ese porcentaje es un escenario de estrés ilustrativo, no un umbral universal.
Indicadores para comprobar si integrar está funcionando
Elige pocos indicadores ligados al problema original: coste total por unidad útil, tiempo de entrega, porcentaje de incidencias, utilización de capacidad, margen de contribución, necesidad de circulante, reclamaciones y satisfacción. Registra una línea de base antes del cambio y revisa el resultado frente a la alternativa que descartaste. Si no cuentas con datos fiables, evita comprometer inversiones irreversibles.
Preguntas de mentoring para decidir con criterio
- ¿Qué problema exacto quiero resolver mediante la integración y qué evidencia demuestra que existe?
- ¿Estoy confundiendo deseo de control con ventaja económica real?
- ¿Qué capacidad nos faltará si compramos o construimos esta actividad?
- ¿Qué dejaríamos de financiar si destinamos aquí nuestra tesorería?
- ¿Qué acuerdo o piloto conseguiría el mismo aprendizaje con menor inversión?
Cómo utilizar IA para cuestionar la decisión
Prompt: «Actúa como analista de estrategia y tesorería. Mi empresa ofrece [producto], utiliza [proveedores y canales], vende [volumen] y dispone de [recursos]. Compárame integrar hacia atrás, integrar hacia adelante y mantener una relación contractual. Antes de recomendar, hazme preguntas para identificar costes completos, incertidumbre de demanda, riesgos y capacidades. Presenta supuestos verificables, no certezas».
Tres repreguntas: «¿Qué coste oculto puede invertir la conclusión?», «¿Cómo sería un piloto reversible antes de invertir?» y «¿En qué escenario de caída de ventas la opción elegida comprometería nuestra caja?». Contrasta el análisis con presupuestos reales, clientes y especialistas.
Plan de acción para tomar la decisión
Elige una etapa crítica, prepara un presupuesto comparable de las tres alternativas y valida la necesidad con datos. Si la integración sigue siendo la mejor opción, define un piloto, un límite de inversión y un criterio de abandono. Incorpora esta decisión a tu hoja de ruta empresarial y revísala con tu mentor.
¿Quieres contrastar tu decisión con especialistas y convertirla en un plan de negocio ejecutable? Puedes solicitar participar en el programa de aceleración de mentorDay, sujeto a revisión, admisión y disponibilidad. Si ya participas, lleva la comparativa a tu próxima sesión de mentoring.